Die Wahl, ob Sie bei der Pensionierung Ihr Pensionskassenguthaben auszahlen lässt oder eine Rente beziehst, hat langfristige Auswirkungen und diese Wahl können Sie nur einmal treffen. Sowohl die einmalige Kapitalauszahlung als auch der regelmässige Rentenbezug haben ihre spezifischen Vorteile und Nachteile.
Immer mehr Neupensionierte ziehen einen Teil ihres Kapitals oder das ganze Kapital aus dem Pensionskassen-System ab, der Hauptgrund dürfte in den sinkenden Umwandlungssätzen liegen. Gemäss Lukas Müller-Brunner, Direktor des Pensionskassenverbands Asip, sollen 2022 11,5 Milliarden Franken als Kapitalbezug abgezogen worden sein. Wie meistens, gibt es bei beiden Bezugsmöglichkeiten Vor- und Nachteile.
Die Neurentenstatistik des BFS (Bundesamt für Statistik) zeigt auf, dass mittlerweile die Rentenbezüge und Kapitalauszahlungen bereits auf ähnlichen Niveaus sind, Mischformen nehmen ebenfalls zu.
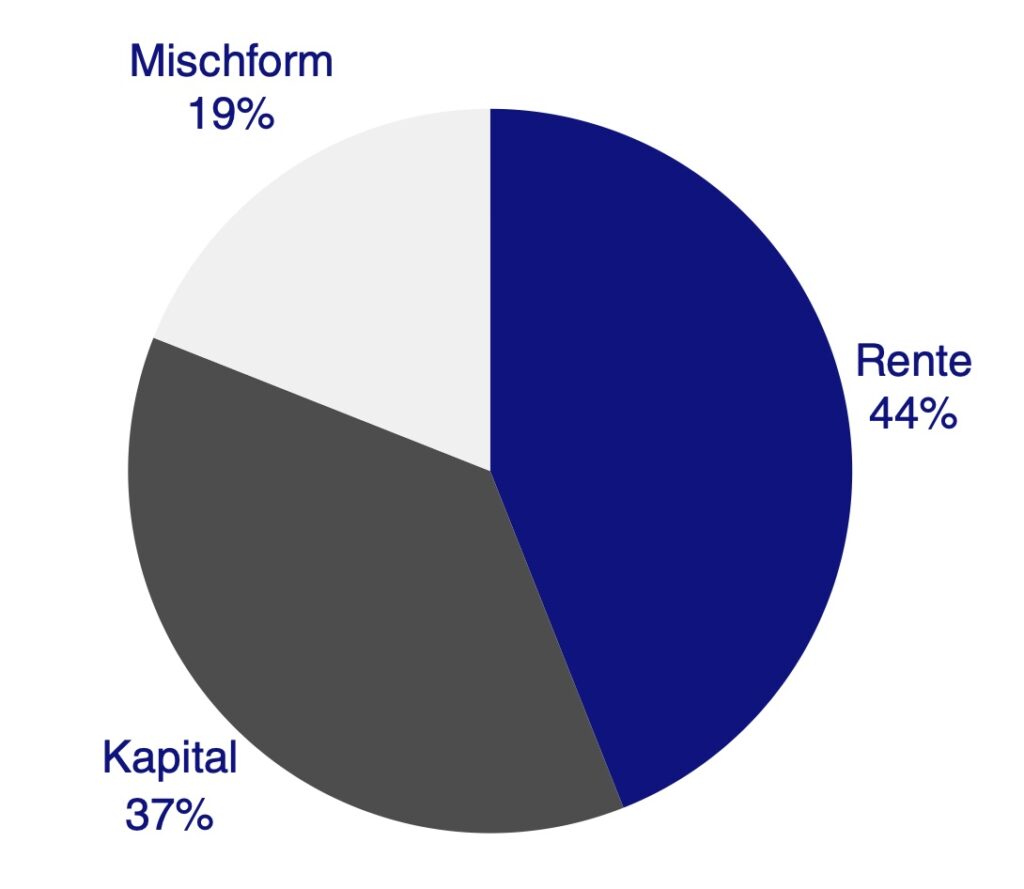
BFS (Bundesamt für Statistik), Neurentenstatistik 2022
Wir haben Ihnen die 10 wichtigsten Tipps zusammengestellt!
Tipp 1: Informieren Sie sich rechtzeitig über die Anmeldefrist für die Kapitalauszahlung
Je nach Kasse kann diese Frist bis zu drei Jahre betragen. Obwohl viele Kassen es bevorzugen, wenn Versicherte sich für eine Auszahlung entscheiden, führt das Versäumen dieser Frist dazu, dass keine Kapitalauszahlung mehr gefordert werden kann.
Tipp 2: Stellen Sie sich auf eine niedrigere Rente ein als derzeit ausgewiesen
Forschungen belegen, dass die durchschnittlichen Renten um mehr als 30% niedriger sind als vor zwei Jahrzehnten. Angesichts steigender Lebenserwartungen müssen viele Kassen ihren Umwandlungssatz senken. Überprüfen Sie, ob die zu erwartende Rente Ihren Lebensstandard decken kann.
Tipp 3: Erarbeiten Sie einen Finanzplan für verschiedene Szenarien
Entwickeln Sie einen Plan, der zeigt, wie sich Ihr Einkommen und Vermögen je nach Wahl der Auszahlungsart entwickeln könnten. Beachten Sie dabei realistische Annahmen bezüglich Anlagerendite und Inflation, welche die Lebenshaltungskosten beeinflussen.
Tipp 4: Steuerliche Vorteile des Kapitalbezugs
Im Gegensatz zur vollständigen Versteuerung der Rente als Einkommen wird der Kapitalbezug nur einmalig und zu einem niedrigeren Steuersatz besteuert, was langfristig steuerliche Vorteile bietet.
Tipp 5: Treffen Sie Ihre Entscheidung nicht ausschließlich aus steuerlichen Gründen
Berücksichtigen Sie auch andere wichtige Aspekte wie Flexibilität, Einkommenssicherheit, Absicherung von Hinterbliebenen und Langlebigkeitsrisiko.
Tipp 6: Ignorieren Sie kurzfristige Finanzmarktschwankungen
Als angehende Rentnerin oder angehender Rentner sollten Sie sich nicht von aktuellen Börsentrends beeinflussen lassen, da kurzfristige Schwankungen bei einem Anlagehorizont von 20 Jahren oder mehr nur eine geringe Rolle spielen.
Tipp 7: Kombinieren Sie Kapitalauszahlung und Rente
Eine Kombination aus beiden Optionen bietet sich oft als beste Lösung an, um sowohl den Lebensunterhalt im Alter abzusichern als auch finanzielle Wünsche erfüllen zu können.
Tipp 8: Legen Sie das ausbezahlte Guthaben ähnlich effizient an wie eine Pensionskasse
Wer sein PK-Guthaben auszahlen lässt, muss es sorgfältig anlegen, damit es bis ins hohe Alter reicht. Eine Möglichkeit besteht darin, sich an institutionellen Anlegern wie Pensionskassen zu orientieren.
Tipp 9: Planen Sie Ihren Nachlass sorgfältig
Eine durchdachte Nachlassplanung ist essenziell, besonders wenn Sie sich für eine Kapitalauszahlung entscheidest. Ohne geeignete Maßnahmen könnte der überlebende Partner finanzielle Schwierigkeiten erleiden.
Tipp 10: Suchen Sie unabhängige Beratung
Eine Fachberatung kann Ihnen helfen, die beste Entscheidung basierend auf Ihrer persönlichen Situation zu treffen. Wichtig ist, dass diese Beratung unabhängig und ganz auf Ihre Bedürfnisse ausgerichtet erfolgen kann.
Falls Sie Fragen zu diesem wichtigen Thema haben, können Sie jederzeit auf mich zukommen oder gleich ein kostenloses Erstgespräch buchen: hier.
Herzliche Grüsse
Marco Eberle
Weiterlesen im how2invest Ratgeber: Freizügigkeitsgeld richtig anlegen und Die passende Anlagestrategie für jede Lebensphase.
Persönliche Beratung: Was bedeutet das konkret für Ihre Pensionskasse, Ihre Säule 3a und Ihren Zeitpunkt der Pensionierung? In der unabhängigen Pensions- und Anlageberatung der RichtigAnlegen AG prüfe ich Ihre Unterlagen und zeige Ihnen die Optionen, honorarbasiert und ohne Produktverkauf. Das Erstgespräch ist kostenlos.